銀行カードローンはなぜ即日融資不可?低金利の裏と審査基準の真実
急な出費や生活費の補填が必要になった際、多くの人が真っ先に検討するのが銀行カードローンです。消費者金融と比べて上限金利が低く、メガバンクやネット銀行ならではの信頼感があるため、第一候補として選ばれるケースは珍しくありません。しかし、「銀行だから安心」「低金利だから負担が少ない」というイメージだけで申し込むと、思わぬ審査落ちや借入までのタイムラグに直面することになります。
2026年現在、銀行カードローンを取り巻く融資環境は一段とシビアさを増しています。かつてのような過剰融資批判を経て、自主規制の強化や反社会的勢力の排除を目的とした警察庁データベース照会の義務化など、貸出の現場では厳密な審査体制が定着しました。知っておくべき銀行カードローンの実態と、消費者金融との根本的な違いを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:上限金利が年14.0%〜15.0%前後と消費者金融より3〜4%低い一方、警察庁照会が必須なため物理的に即日融資は不可能。
- 要点2:「総量規制の対象外」であっても、全銀協の自主規制により年収の3分の1を超える借入は極めて厳しく制限されている。
- 要点3:近年は普通預金口座の開設不要で申し込める銀行が主流化しており、アプリ完結型やWEB完結の利便性が向上している。
【徹底比較】銀行カードローンと消費者金融の違い|金利とスピードの決定的格差
カードローン選びで最も議論されるのが、銀行カードローンと消費者金融の違いです。両者の差は単なる「貸し手の看板」にとどまらず、適用金利のレンジと融資実行スピードという、借り手にとって最もクリティカルな2つの要素に明確に現れています。
まず注目すべきは金利設定です。消費者金融の上限金利は一般的に年17.8%〜18.0%に張り付いているのに対し、銀行カードローンの上限金利は年14.0%〜15.0%前後が相場となっています。初回契約時や限度額100万円未満の少額借入では基本的に上限金利が適用されるため、この3〜4%の金利差は借入残高が膨らむほど、また返済期間が長引くほど決定的な支払利息の差となって跳ね返ってきます。
一方、借入スピードにおいては力関係が完全に逆転します。大手消費者金融が最短数分から30分程度での融資を実現しているのに対し、銀行カードローンはどれほど急いでも融資実行は最短翌営業日以降となります。「今日中に現金を用意しなければならない」という差し迫った状況下では、銀行カードローンは構造上、選択肢になり得ません。
なぜ即日融資ができないのか?警視庁データベース照会と警察庁連携の舞台裏
銀行カードローンで即日融資ができない理由には、法的な背景と厳格なシステム上の制約が存在します。2018年1月以降、国内すべての銀行を対象に、カードローン等の個人向け融資の審査過程で警察庁のデータベースへの接続照会が義務付けられました。これは反社会的勢力への資金流入を水際で遮断するための国策的な措置です。
警察庁データベースへの照会は、申し込まれた個人のデータを照会センター経由で警視庁・警察庁へ送り、該当する情報がないか突き合わせる形で行われます。この照会システムの仕様上、回答結果が銀行側へ戻ってくるのは最短でも翌営業日、混雑時や追加確認が生じた場合は数日から1週間程度を要します。
AI審査の進展により仮審査結果の通知自体は数十分で届くケースもありますが、警察庁からのクリア判定が出ない限り、最終審査の通過および口座への入金処理はシステム的にロックされます。いかに顧客対応を迅速化しても、銀行の裁量でこの工程をスキップすることは不可能なため、即日融資の道は完全に閉ざされているのが実情です。
「審査は甘い」は都市伝説!銀行カードローン審査基準と総量規制対象外の真相
インターネット上の一部で囁かれる「銀行カードローンの審査は甘いのか」という疑問に対し、金融ジャーナリズムの観点から明確に答えるならば、「審査は極めて厳格であり、決して甘くない」というのが揺るぎない結論です。金利が低い商品ほど、貸し倒れ時のリスクを許容できないため、審査ハードルが跳ね上がるのは金融の基本原則でもあります。
また、よくある誤解として「銀行は貸金業法の総量規制(年収の3分の1を超える貸付の禁止)の対象外だから多額に借りられる」という言説があります。確かに法区分上、銀行は銀行法に基づくため貸金業法上の総量規制の直罰規定は受けません。しかし、これが総量規制対象外の真相として「いくらでも借りられる」ことを意味していたのは過去の話です。
金融庁からの度重なる指導を受け、全国銀行協会(全銀協)加盟の各行は現在、厳密な自主規制ルールを敷いています。具体的には、貸金業者からの借入額と銀行からの借入額を合算し、年収の3分の1から最大でも2分の1程度を上限とする融資枠の制限を自主的に設けています。
さらに、銀行カードローンの審査は実質的な「二重審査」の構造をとっています。銀行本体による審査に加え、ローン契約の裏付けとなる「保証会社」(多くはアコムやプロミス、アイフルなどの大手貸金業者や大手信販会社)の保証審査を通過しなければなりません。過去に延滞履歴や債務整理の経験がある場合、保証会社の信用照会で即座に弾かれる仕組みとなっています。
職場へのプライバシー配慮に関しても変化が見られます。銀行カードローン在籍確認は従来、銀行名を名乗らず個人名での職場電話が原則でした。現在では電話連絡を原則としながらも、社名入りの社会保険証や給与明細書の提出による代替確認に柔軟に応じる銀行が増加しており、勤務先への発覚リスクを抑える工夫が進んでいます。
銀行カードローンのメリットとデメリット|見落としがちな返済リスクと利便性
低金利カードローンとしての恩恵は絶大ですが、利用者が陥りやすい盲点も存在します。銀行カードローンのメリットとデメリットを天秤にかけ、自身の返済能力と照らし合わせることが肝要です。
最大のメリットは、何と言っても中長期的な利息負担の軽減です。限度額が大きくなるほど適用金利が段階的に引き下げられるテーブル設計になっており、まとまった資金を無理のない金利で調達したい場合には最適な選択肢となります。また、提携コンビニATMの手数料が無料に設定されている銀行が多く、借り入れ・返済のランニングコストを抑えやすい点も大きな魅力です。
一方で、最大のデメリットとなり得るのが「毎月の最低返済額の低さ」が引き起こす返済の長期化です。銀行カードローンは月々の負担感を減らすため、借入残高10万円に対して毎月の返済額が2,000円〜5,000円程度と極めて低く設定されているケースが目立ちます。以下の返済シミュレーションを見てみましょう。
例えば、金利年14.5%で50万円を借り入れた場合:
・毎月最低額(1万円)のみを返済し続けた場合:返済回数78回(約6年6ヶ月)/利息総額 約27万5,000円
・毎月2万円ずつ積極的に返済した場合:返済回数29回(約2年5ヶ月)/利息総額 約9万5,000円
月々の返済額が少ないからと安心して最低約定額のみを返済し続けると、利息の支払いが長期にわたって累積し、結果として低金利の恩恵が帳消しになってしまいます。随時返済(繰り上げ返済)を計画的に行える自己管理能力が不可欠となります。
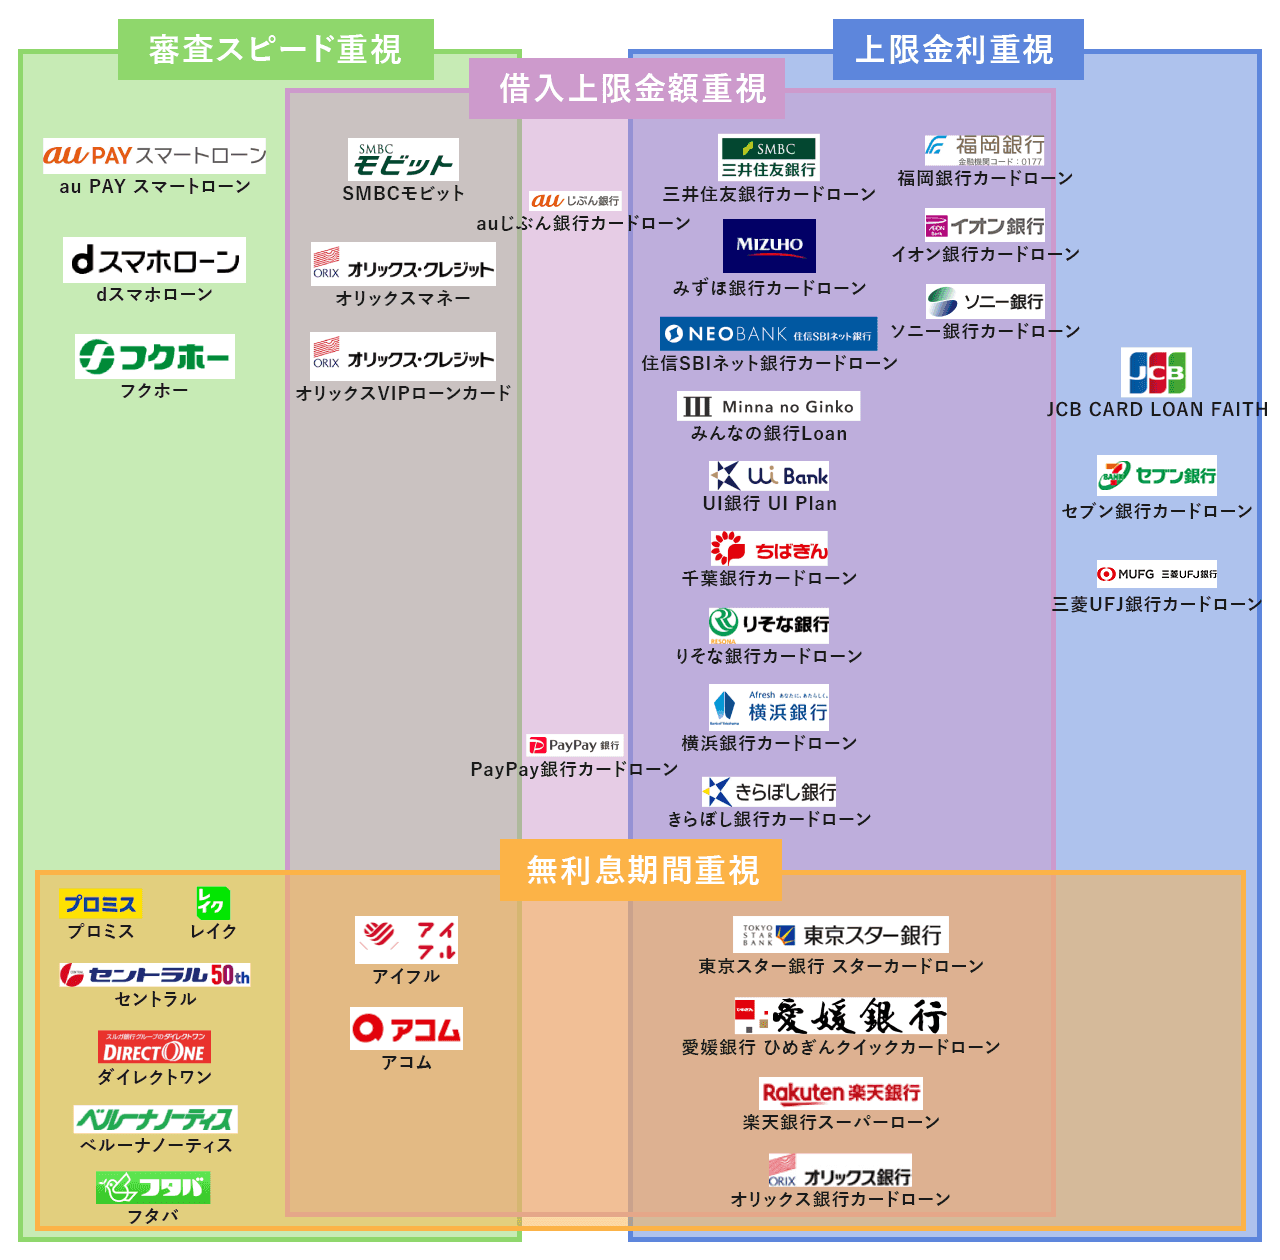
【2026年最新】口座なしで申し込めるタイプも網羅!銀行カードローンおすすめ比較
利便性を重視するユーザーの間で支持を急速に広げているのが、口座なしで申し込める銀行カードローンです。かつては申込先の銀行で普通預金口座を開設することが必須条件とされ、カード発行や融資開始までに数週間の待機を余儀なくされるケースが大半でした。しかし2026年現在、メガバンクや主要ネット銀行を中心に、手持ちの他行口座を返済用口座に指定できるサービスが主流となっています。
例えば、三井住友銀行のカードローンは口座を持っていなくてもWEB完結での申込が可能で、ローン専用カードレスでの借入・返済に対応しています。また、オリックス銀行カードローンや楽天銀行スーパーローンなども、口座開設不要で全国の提携金融機関口座からの自動引き落としに対応しており、手続きのハードルが大幅に下がりました。
一方で、既存口座を保有していることで明確な金利優遇を受けられる銀行もあります。みずほ銀行カードローンのように、同行で住宅ローンを契約している場合に年0.5%の金利引き下げが適用されるなど、日常的にメインバンクとして活用している金融機関があるならば、口座保有者向けの優遇プランを最優先で比較検討するのが鉄則です。
【銀行カードローン】に関するよくある質問(FAQ)
Q1:在籍確認の電話で、会社の同僚にカードローンの利用が知られてしまうことはありますか?
A1:銀行名を名乗らず審査担当者の個人名で電話が入るため、借入の事実が同僚に直接伝わる可能性は極めて低いです。また、直近の健康保険証や給与明細書の提出による書類確認への切り替え相談を受け付けている銀行も多いため、不安な場合は申込直後にコールセンターへ相談することをおすすめします。
Q2:パートやアルバイト、年収200万円程度でも審査を通過することは可能ですか?
A2:可能です。銀行カードローンの審査で重視されるのは年収の絶対的な金額ではなく、「毎月安定した収入が継続してあるか」という継続性です。ただし、希望限度額を年収に対して無理のない少額(10万〜30万円程度)に設定することが通過率を高めるポイントとなります。
Q3:どうしても今日中に現金が必要な場合、銀行カードローン以外の現実的な選択肢は何ですか?
A3:即日融資を求めるのであれば、最短即日融資に対応した大手消費者金融の一択となります。初回利用であれば「30日間無利息サービス」などを提供している事業者が多いため、短期間で一括返済できる見込みがある場合は、銀行カードローンよりも支払利息を抑えられるケースがあります。
まとめ:2026年のマネープランに合わせた賢い借入・返済の選択眼
銀行カードローンは、消費者金融に比べて利息負担を確実に低く抑えられる強力な資金調達手段です。しかしその低金利は、警察庁照会を伴う即日融資の不可や、保証会社を含めた二重審査という厳格なプロセスの対価として成立しています。
「明日までに資金が必要」「数日間の猶予がある」「長期間にわたって計画的に返済したい」など、自身の置かれた緊急度や借入期間によって選ぶべき金融サービスは根本から異なります。甘い文句に惑わされず、金利とスピードのトレードオフを冷徹に見極めた上で、返済シミュレーションに基づいた無理のないマネープランを組み立ててください。 (出典: 銀行 カード ローン(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。