学生納付特例の追納は損か得か?放置した年金減額と節税効果を徹底検証
学生時代に「学生納付特例制度」を利用し、国民年金保険料の支払いを猶予されていた人にとって、社会人になってから直面するのが「追納すべきか否か」というシビアな選択です。日本年金機構から定期的に届く通知を眺めつつ、「手取りが少ないから後回し」「投資に回したほうが得なのでは」と迷い、放置しているケースは少なくありません。
しかし、この制度には厳格なタイムリミットが存在し、判断を先送りにするほどペナルティ的なコストが発生します。一方で、追納の仕組みを正しく活用すれば、数十万円規模の税金を取り戻す強力な節税策にも化けます。将来受け取る年金の減額リスクと、今払うことによる経済的リターンを天秤にかけたとき、損得の分岐点はどこにあるのかを論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例の猶予期間を放置すると、将来の老齢基礎年金が生涯にわたり年額約4万円(2年分未納の場合)減額され続ける。
- 要点2:追納期限は承認を受けた月から10年以内であり、3年度目以降の追納にはペナルティとして「加算額」が上乗せされる。
- 要点3:追納した保険料は全額が社会保険料控除の対象となり、年末調整や確定申告を行うことで所得税・住民税の大幅な還付を受けられる。
【追納しないとどうなる?】老齢基礎年金の受給額減額と未納との決定的な違い
学生納付特例の申請が承認されると、その期間は国民年金の「受給資格期間」としてカウントされます。年金を受け取るために必要な10年(120ヶ月)の資格期間には算入されるため、完全に保険料を無視して滞納する「未納」とは法的な扱いが大きく異なります。未納状態のまま病気や事故に遭うと障害基礎年金すら受け取れなくなる恐れがありますが、特例承認を受けていればセーフティネットとしての権利は守られます。
ただし、安心して放置するのは禁物です。学生納付特例の期間は「資格期間には入るが、受給額の計算には一切反映されない期間」に過ぎません。満額の老齢基礎年金を受け取るには40年(480ヶ月)の保険料納付が必要ですが、大学時代の2年間(24ヶ月)を追納しないままにしておくと、受給額の計算式において分子が24ヶ月分不足した状態が確定します。
具体的な数字で見てみましょう。老齢基礎年金の満額を年額約81万6,000円と仮定した場合、2年分の追納を放棄すると毎年約4万800円の年金が生涯にわたって減額されます。「年間たった4万円」と感じるかもしれませんが、65歳から受給を開始して85歳までの20年間生きれば約81万6,000円、90歳までの25年間生きれば100万円を超える損失になります。長寿化が進む現代において、この終身減額ペナルティは老後の家計にボディブローのように効いてきます。
【10年のタイムリミット】学生納付特例の追納期限と「加算額」の落とし穴
年金の追納には法律で定められた厳格なルールが存在します。それが「追納ができるのは追納が承認された月の前10年以内の期間に限られる」という原則です。学生納付特例追納期限10年を1日でも過ぎてしまうと、日本年金機構のシステム上、過去の猶予期間に対する追納は一切受け付けられなくなります。時効を迎えた期間は永久に「納付済」へ書き換えることができません。
さらに見落としてはならないのが「国民年金追納加算額」の存在です。学生納付特例を受けた年度から起算して3年度目以降に追納する場合、当時の保険料に一定の加算額が上乗せされます。猶予された当時の元本だけで支払えるのは、猶予期間が属する年度から2年度以内までです。
例えば、大学を卒業して就職した直後(22〜23歳)であれば当時の金額のまま納付できますが、アラサーを迎える20代後半になってから「そろそろ払おう」と思い立った場合、当時の保険料に数パーセントの利息のような加算金が付加されます。超低金利の環境下であっても加算率は数千円単位で積み上がるため、後回しにすればするほど余計な出費を強いられる仕組みになっています。
【損得の分岐点を検証】年金追納のメリット・デメリットと控除の破壊力
「払った保険料の元を取るのに何年かかるのか」は、多くの社会人が最も気にする論点です。2年分の国民年金保険料は約40万円前後になります。将来の年金が年約4万円増える計算であれば、単純計算では「40万円 ÷ 4万円 = 約10年」となり、65歳から年金を受け取り始めて75歳まで生きれば支払った元本を回収できる計算になります。平均寿命が80歳を超える現代の日本人にとって、75歳到達のハードルは決して高くありません。
しかし、年金追納の真の経済的リターンは「将来の年金増額」だけにとどまりません。最強の武器となるのが「社会保険料控除」による即効性の高い節税メリットです。追納した国民年金保険料は、その年に支払った全額が所得控除の対象になります。
仮に課税所得が350万円(所得税率10%・住民税率10%=合計税率20%)の会社員が、2年分の保険料約40万円を一括追納した場合を試算してみます。
【節税額の試算】
・40万円 × 20% = 実質8万円の税金が軽減
実質的な自己負担額は「40万円 − 8万円 = 32万円」まで圧縮されます。実質32万円の投資で毎年約4万800円の終身リターンが得られると捉え直すと、損益分岐点はわずか約7.8年(72〜73歳前後)にまで前倒しされます。年収が上がり所得税率が20%や23%に達している中堅社員であれば、手取りへの還元率はさらに跳ね上がります。これはどんな手堅い投資信託でも再現が難しい、リスクフリーの確定高利回り運用と言っても過言ではありません。
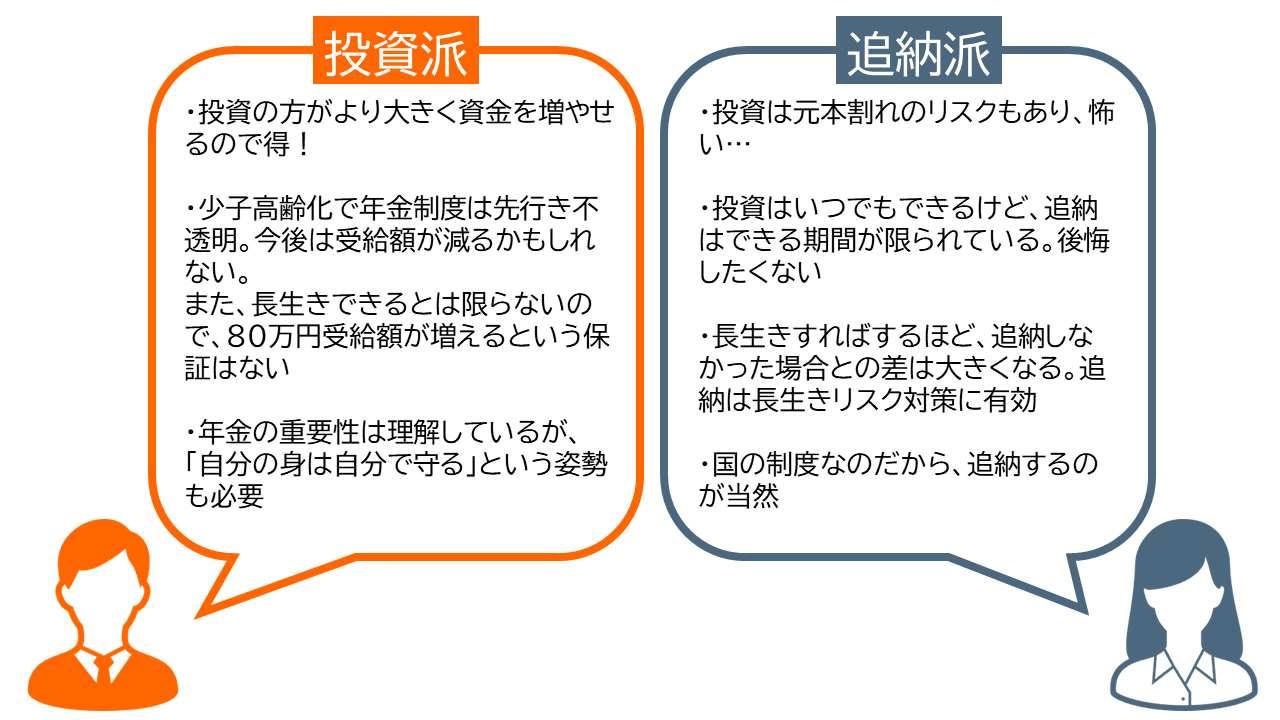
一方でデメリットも存在します。手元の流動資金が一時的に減ること、万が一受給開始直後に死亡した場合は元本割れとなること、そして浮いた資金を新NISAなどで年利数%以上で長期運用し続けたほうが最終資産額で上回る可能性がある点です。運用のリスクを取ってでも手元資金を最大化したい投資上級者にとっては、追納しないという選択肢が合理性を持つ場面もあります。
【年末調整・確定申告】追納した保険料を全額控除して税金を取り戻す手順
社会保険料控除の権利を手に入れるためには、正しい税務手続きを踏む必要があります。会社員であれば勤務先の年末調整で完結しますが、必要書類の提出タイミングには細心の注意を払わなければなりません。
国民年金保険料を追納すると、納付した時期に応じて日本年金機構から「社会保険料(国民年金保険料)控除証明書」が自宅に郵送されます。
【控除証明書の発行スケジュール】
・1月1日〜9月30日までに納付した場合:10月下旬〜11月上旬頃に届く
・10月1日〜12月31日までに納付した場合:翌年2月上旬頃に届く
秋口までに支払いを済ませていれば、11月に会社から配られる年末調整の書類に控除証明書の原本を添付し、「社会保険料控除」の欄に支払金額を記入して提出するだけで手続きは完了です。12月の給与明細で数万円単位の所得税が還付され、翌年度の住民税も安くなります。
問題は、10月以降の年末ギリギリに追納した場合です。この場合、控除証明書の発行が翌年2月になるため、会社の年末調整には原則として間に合いません。その際は勤務先での処理を諦め、翌年2月16日〜3月15日の期間に自身で確定申告を行う必要があります。マイナンバーカードとスマートフォンがあればe-Taxで数分で申告でき、指定した銀行口座へ後日税金が還付されます。「会社に言えなかった」「年末調整を過ぎてしまった」という場合でも、確定申告を行えば最大5年前まで遡って控除を適用できます。
【実践ガイド】ねんきんネット追納申出書を使った国民年金保険料の追納手続き
実際に追納を行う場合、自動的に引き落とされることは絶対にありません。必ず自身で日本年金機構へ意思表示を行い、専用の納付書を取り寄せる必要があります。
手続きは主に2つのルートがあります。最も手軽なのは、マイナポータルと連携した「ねんきんネット」からの追納申出です。オンライン上で「国民年金保険料追納申出書」の様式を作成・出力できるほか、マイナポータル経由の電子申請に対応しているため、窓口へ足を運ぶ必要がありません。自分が過去にどの期間を特例猶予されていたのか、加算額がいくらついているのかも画面上でひと目で把握できます。
もう一つの確実なルートは、住民票のある地域の年金事務所へ直接出向くか、郵送で申出書を提出する方法です。年金手帳または基礎年金番号通知書、本人確認書類を持参すれば、職員がその場で未納期間と納付額を照会し、最短で納付書を発行してくれます。
納付書が手元に届いた後は、銀行や郵便局の窓口、コンビニエンスストアでの現金支払いのほか、納付書に印字されたバーコードやQRコードを読み取ってPayPayやd払いなどのスマートフォン決済アプリ、Pay-easy(ペイジー)での電子納付も可能です。一括での支払いが厳しい場合は、申出書の提出時に「古い年度の分から数カ月分だけ」と分割指定して納付書を分けてもらうことも認められています。
【学生納付特例の追納】に関するよくある質問(FAQ)
Q1:10年の追納期限を過ぎてしまった場合、もう二度と満額に近づける方法はありませんか?
A1:特例期間の「追納」自体は時効により不可能になります。しかし、救済手段として60歳以降に国民年金へ「任意加入」して65歳まで保険料を納める方法や、会社員として60歳以降も厚生年金に加入し「経過的加算」を増やすことで、不足していた老齢基礎年金と同等の受給額までリカバリーする道は残されています。
Q2:追納は必ず過去の分を一括で払わなければいけませんか?
A2:一括で払う必要はありません。1ヶ月単位で分割して納付することが可能です。ただし、法律の規定により「最も古い免除期間」から順に納付しなければならないルールがあります。例えば4年前と3年前の猶予期間がある場合、加算額のついていない3年前の分だけを先に払うことはできず、時効が迫っている古い分から順に充当されます。
Q3:就職して間もない年収が低い時期と、年収が上がった数年後では、どちらで追納したほうが節税になりますか?
A3:所得税率が高い(年収が高い)年に追納したほうが、税金の手取り還元額は大きくなります。例えば税率10%の年に払えば4万円の節税ですが、昇給して税率20%になった年に払えば8万円の節税になります。ただし、放置しすぎて3年度目に入ると「加算額」が上乗せされるため、「税率アップによる節税メリット」と「加算額によるコスト増」を比較して判断することが重要です。
まとめ:将来の年金不安を解消する「賢い追納戦略」
学生納付特例の追納は、単なる「過去の借金の精算」ではありません。将来受け取る終身年金のベースを底上げする長寿リスクへの保険であり、同時に現役世代の重い税負担を合法的に引き下げる極めて優秀なマネーハックです。
追納すべきかどうかの判断基準は極めてシンプルです。「社会人になり安定した収入がある」「年末調整や確定申告で所得税・住民税を納めている」「追納期限の10年が迫っている」という条件に当てはまるのであれば、追納に踏み切るのが堅実な選択と言えます。
まずはマイナポータルから「ねんきんネット」にログインし、自分に残された猶予期間と時効のタイムリミットを確認してください。加算額が無駄に膨らむ前、そして10年の時効のシャッターが下りる前に、自らの資産防衛に向けた確実な一歩を踏み出しましょう。 (出典: 年金 学生 納付 特例 追 納(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。