不妊治療の保険適用はどこまで?体外受精の費用や年齢制限を徹底解説
2022年4月にスタートした不妊治療の保険適用は、制度の定着とともに多くのカップルにとって経済的なハードルを大きく下げる契機となりました。2026年現在では、タイミング法などの一般不妊治療から体外受精・顕微授精といった生殖補助医療(ART)に至るまで、標準的な治療の多くが原則3割負担で受けられる環境が整っています。
しかし、いざ治療を検討し始めると「どこまでの治療が保険でカバーされるのか」「何歳まで、何回まで使えるのか」「自費診療と何が違うのか」といった疑問に直面する方は少なくありません。制度の枠組みを正しく把握していないと、想定外の自己負担が発生したり、最適な治療時期を逃してしまったりするリスクもあります。本記事では、最新の保険適用ルール、費用感、年齢や回数の上限、先進医療との組み合わせまで、知っておくべき要点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:タイミング法・人工授精・体外受精・顕微授精・男性不妊手術まで、標準的な治療は原則3割負担の保険適用対象。
- 要点2:体外受精・顕微授精には「治療開始時に女性が43歳未満」「子ども1人につき通算3〜6回」という明確な年齢・回数制限が存在する。
- 要点3:先進医療は技術料のみ全額自己負担で保険診療との併用が可能。高額療養費制度を併用すれば月々の自己負担額を大幅に抑えられる。
【2026年最新】不妊治療の保険適用範囲はどこまで?基本ルールと全体像
不妊治療における保険適用は、検査から高度な生殖補助医療まで広範囲をカバーしています。基本的には「日本生殖医学会のガイドラインで推奨度がAまたはBと判定された標準治療」が保険診療の対象です。
具体的に保険が適用される主な治療ステップは次の通りです。
1. 一般不妊治療
排卵日を予測して性交のタイミングを合わせる「タイミング法」や、精子を子宮内に直接注入する「人工授精」が対象となります。これらに伴う超音波検査、ホルモン検査、排卵誘発剤の処方も基本的に保険が適用されます。
2. 生殖補助医療(ART)
卵子と精子を取り出して体外で受精させる「体外受精(IVF)」や、細いガラス針で精子を卵子に直接注入する「顕微授精(ICSI)」が対象です。採卵、精子調整、受精卵の培養、凍結保存、そして子宮内に受精卵を戻す「胚移植」までの一連のプロセスが保険点数化されています。
3. 男性不妊治療
精液検査などの基礎検査に加え、無精子症などの場合に精巣から直接精子を採取する「精巣内精子採取術(TESE)」なども保険診療の枠組みに含まれています。
治療を受けるにあたっては、法律婚の夫婦だけでなく、一定の要件を満たす事実婚のカップルも対象です。治療開始時には、医師から治療計画の説明を受け、夫婦(カップル)双方の署名による同意書の提出が必須となります。
人工授精と体外受精・顕微授精の自己負担額|実際の費用シミュレーション
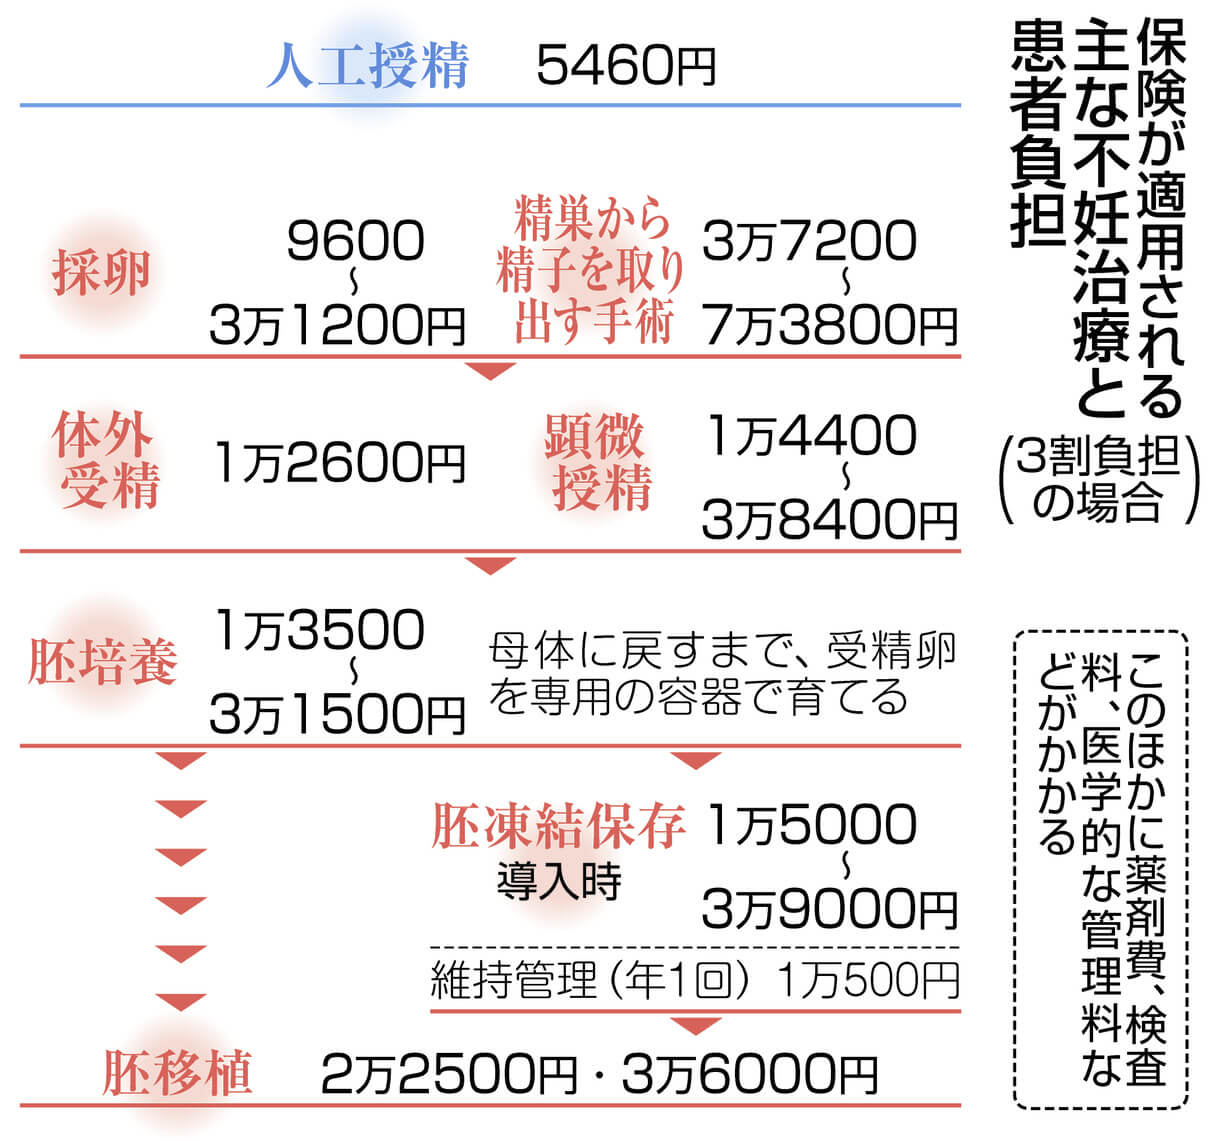
保険適用によって、窓口で支払う治療費は原則「3割負担」となりました。自由診療時代と比較すると、1周期あたりの自己負担額は劇的に軽減されています。
■ 人工授精の自己負担額
人工授精自体の保険点数は500点(5,000円)に設定されており、3割負担の場合は約1,500円です。超音波検査や排卵誘発剤などの費用を合わせても、1回あたりの窓口支払いは約5,000円〜1万円前後で収まるケースが一般的です。
■ 体外受精・顕微授精(ART)の費用シミュレーション
体外受精や顕微授精は、採卵した卵子の個数や受精方法、培養する胚の数によって段階的に点数が加算されます。
一般的な採卵から胚移植までの1周期モデルケース(3割負担時)の目安は以下の通りです。
・採卵〜受精卵作成(採卵数数個〜顕微授精併用):約6万〜12万円
・胚培養〜胚凍結保存管理料:約2万〜4万円
・凍結胚移植(ホルモン補充周期など):約3万〜4万円
・合計自己負担額:約12万〜20万円程度
自由診療下では1回あたり50万〜80万円ほどかかっていた治療が、20万円前後の自己負担で実施可能になっています。さらに後述する「高額療養費制度」を適用することで、実際の月額支払額はさらに圧縮されます。
見落とせない「年齢制限」と「回数制限」|43歳の壁と胚移植の回数ルール
保険適用において最も注意しなければならないのが、生殖補助医療(体外受精・顕微授精)に設けられた「年齢制限」と「回数制限」です。一般不妊治療(タイミング法・人工授精)にはこれらの制限はありませんが、体外受精・顕微授精には厳格な上限が存在します。
■ 年齢制限の基準
保険適用となるのは、治療計画を作成した日時点で「女性の年齢が43歳未満(42歳まで)」です。43歳の誕生日を迎えた日以降に開始する治療周期からは、全額自己負担の自由診療となります。
■ 胚移植の回数制限
保険適用で実施できる「胚移植」の回数は、治療開始時の女性の年齢によって分かれています。
・40歳未満で治療開始:子ども1人につき通算6回まで
・40歳以上43歳未満で治療開始:子ども1人につき通算3回まで
注意すべきポイントは、この回数制限が「採卵」ではなく「胚移植」の回数でカウントされる点です。例えば、採卵をして受精卵が得られず胚移植に至らなかった場合、移植回数は消費されません。また、無事に出産し、第2子以降の治療を開始する場合は、その時点での年齢条件を満たしていれば回数カウントがリセットされます。
先進医療と保険診療の併用(混合診療)|保険対象外となる治療と費用
日本の医療制度では原則として保険診療と自費診療の併用(混合診療)が禁止されていますが、国が認めた「先進医療」に指定されている技術に限っては、保険診療と組み合わせて受けることが可能です。
先進医療を併用した場合、基本の診察や体外受精などのベース部分は3割負担となり、先進医療の技術料のみ全額自己負担(10割)となります。
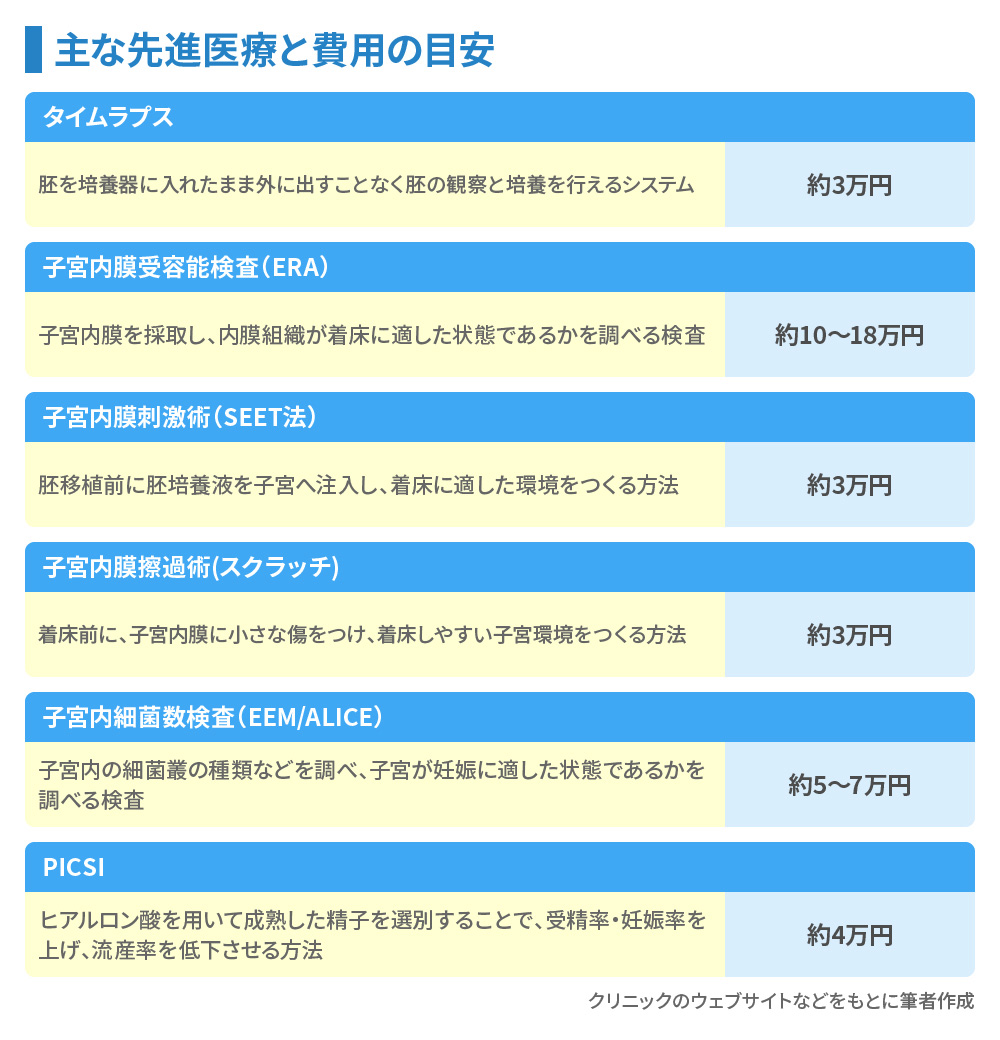
代表的な先進医療技術と費用目安は以下の通りです。
・タイムラプス撮像法(約2万〜3万円):受精卵を培養器から出さずに連続撮影し、良好な胚を選別する技術
・ヒアルロン酸を用いた生理学的精子選択術(PICSI / 約2万〜3万円):成熟した良好な精子を選別する技術
・子宮内細菌叢検査(EMMA/ALICE / 約4万〜6万円):子宮内の善玉菌環境を調べる検査
・子宮内膜着床能検査(ERA / 約10万〜13万円):胚移植に最適なタイミング(着床の窓)を調べる検査
・SEET法・二段階胚移植(約3万〜5万円):子宮内膜の着床環境を整える注入法
一方で、先進医療に認められていない未承認の治療や特殊な検査を組み合わせる場合、あるいは保険の回数・年齢上限を超えた場合は、診察料や基本投薬を含めた治療全体が全額自己負担(自由診療)となるため注意が必要です。
男性不妊の治療も保険適用に|精子採取手術(TESE)などの適応範囲
不妊の原因の約半数は男性側にもあるとされていますが、男性不妊に対する治療も保険適用の対象となっています。
精液中に精子が見当たらない「無精子症」などのケースでは、泌尿器科や生殖医療専門医のもとで以下の手術が保険適用で実施可能です。
・単純精巣内精子採取術(TESE):精巣組織の一部を採取して精子を探す手術(3割負担で約4万〜5万円)
・顕微鏡下精巣内精子採取術(Micro-TESE):顕微鏡下で精子が存在しそうな精細管を特定して採取する手術(3割負担で約7万〜8万円)
採取された精子を用いて顕微授精を行う場合、女性側の年齢要件を満たしていれば一連のプロセスを保険診療として進めることができます。男性側の年齢には明確な上限が設けられていない点も特徴です。
医療費を劇的に抑える「高額療養費制度」と「限度額適用認定証」の活用術
不妊治療が保険適用となった最大のメリットの一つが、「高額療養費制度」が使えるようになったことです。
高額療養費制度とは、同一月(1日〜末日)にかかった医療費の自己負担額が一定の上限を超えた場合、その超えた分が払い戻される国の公的制度です。自己負担限度額は年齢や所得水準によって決まります。
例えば、一般的な年収約370万〜770万円(区分ウ)の世帯の場合、1ヶ月の自己負担限度額はおおよそ約8万〜9万円となります。同月内に採卵や胚移植が重なり、3割負担の窓口計算で20万円以上になったとしても、最終的な自己負担額は約8万数千円でストップします。
■ スムーズに利用するための鉄則
治療を受ける際は、事前に加入している健康保険組合から「限度額適用認定証」を取り寄せて医療機関の窓口に提示するか、マイナ保険証を利用して「限度額情報の提供」に同意しましょう。これにより、窓口での支払いが最初から自己負担上限額までで済み、一時的な大きな立替払いを防ぐことができます。
なお、先進医療にかかる技術料や入院時の差額ベッド代などは高額療養費の対象外となりますが、自己負担した医療費は確定申告の「医療費控除」の対象になります。
【不妊治療 保険適用 どこまで】に関するよくある質問(FAQ)
Q1:事実婚のカップルでも保険適用で治療を受けられますか?
A1:受けられます。ただし、「同一世帯であることの確認(住民票など)」および「他に婚姻関係がないことの申告」、そして生まれてくる子どもに対する認知の意向を確認する書類への署名・提出が医療機関から求められます。
Q2:43歳の誕生日を迎えたら、その瞬間に保険適用外になりますか?
A2:治療計画を作成した時点の年齢が判定基準となります。42歳のうちに治療計画を作成して開始した治療周期であれば、その周期が完了するまでの採卵や胚移植は43歳を迎えた後でも保険適用となります。ただし、その周期が終了した後の次の周期からは保険適用外(自由診療)となります。
Q3:2人目、3人目の治療でも胚移植の回数制限は引き継がれますか?
A3:引き継がれません。胚移植の回数制限(40歳未満で通算6回、40〜42歳で通算3回)は「子ども1人ごと」に設定されています。出産を経て次の子どもの治療を開始する場合、その治療開始時点での年齢に応じた回数枠が新たに設定されます。
Q4:民間の医療保険の給付金は不妊治療でも受け取れますか?
A4:公的医療保険の適用対象となったことで、民間の医療保険でも「手術給付金」などの対象となるケースが増えています。採卵術、胚移植術、TESEなどが対象になる場合が多いため、加入している保険会社への事前確認をおすすめします。
まとめ:制度を正しく理解し、納得のいく治療プランを選択しよう
不妊治療の保険適用は、基本検査から体外受精・顕微授精、男性不妊手術に至るまで幅広い治療を3割負担でカバーしています。高額療養費制度を併用すれば、月々の自己負担額を大きくコントロールできる体制が整っています。
一方で、「女性の治療開始時年齢43歳未満」「胚移植の通算回数(3〜6回)」といった明確な制限があるほか、先進医療以外の自費診療を挟むと全額自己負担になるというルールも存在します。自分たちの現在地とタイムリミットを正確に把握し、医師と十分に相談しながら、後悔のない最適な治療計画を組み立てていくことが何よりも重要です。 (出典: 不妊治療 保険適用 どこまで(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。